Domain audt.de kaufen?
Wir ziehen mit dem Projekt
audt.de um.
Sind Sie am Kauf der Domain
audt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain audt.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
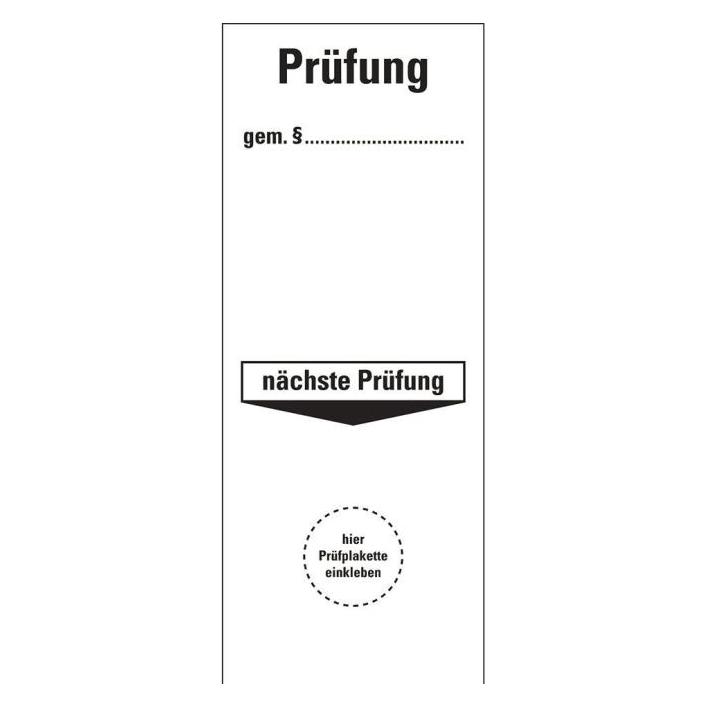
moedel Grundplakette Prüfung gemäß § nächste Prüfung, Folie, 40x80 mm, 10 Stück/Bogen* Praktische Prüfplakette für Sicherheit * Deutliche Kennzeichnung nächster Prüfzeitpunkt * Beständig und langlebig im Einsatz * Einfaches Anbringen auf glatten OberflächenDiese moedel Prüfplaketten sind essenziell für die Sicherheit und Einhaltung von Vorschriften. Die Plaketten sind speziell für die Prüfung gemäß § entwickelt und ermöglichen eine klare Kennzeichnung des nächsten Prüfungsdatums. Mit ihrer Größe von 40 x 80 mm passen sie perfekt auf verschiedene Oberflächen und bieten eine klare Sichtbarkeit. Die Plaketten von moedel sind aus einer hochwertigen Folie gefertigt, die Langlebigkeit und Beständigkeit garantiert. Sie erhalten 10 Stück pro Bogen, was eine effiziente Anwendung ermöglicht. Die einfache Handhabung und das problemlose Anbringen auf glatten Oberflächen machen sie zu einem unverzichtbaren Hilfsmittel für Unternehmen. Spezifikationen: * Nächste Prüfung kennzeichnen * Größe: 40 x 80 mm * Folie, 10 Stück/Bogen8,68 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **

Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Microsoft 365 E5 Compliance (NCE)Microsoft Enterprise Governance & Compliance Microsoft 365 E5 Compliance (NCE) kaufen Intelligente Daten-Governance, Information Protection und Risk Management. Das Microsoft 365 E5 Compliance Add-on erweitert Ihre E3-Infrastruktur um fortgeschrittene Purview-Lösungen, automatisierte Datenklassifizierung und rechtssichere eDiscovery-Tools. Microsoft 365 E5 Compliance (NCE) ist das spezialisierte Governance-Add-on für berechtigte Microsoft 365 E3- und Office 365 E3-Kunden. Es kombiniert die Premium-Funktionen von Microsoft Purview – darunter Insider Risk Management, Data Loss Prevention (DLP), Audit Premium sowie Records Management. Dank flexibler NCE-Lizenzierung erfüllen Sie strengste gesetzliche Vorgaben (wie DSGVO oder NIS-2) und schützen sensible Unternehmensdaten vor unbefugtem Abfluss. Purview Premium Umfassendes Information Governance & Records Management. Insider Risk Frühzeitige Erkennung interner Datenrisiken und Abflüsse. eDiscovery Premium Erweiterte juristische Ermittlungen und Datenanalysen. NCE-Lizenz Skalierbare Bereitstellung im New Commerce Experience Modell. Was ist Microsoft 365 E5 Compliance? Microsoft 365 E5 Compliance ist ein umfassendes Erweiterungspaket für Unternehmen, die komplexe rechtliche, regulatorische und interne Compliance-Anforderungen erfüllen müssen. Als Add-on für Microsoft 365 E3 hebt es Ihr Datenmanagement auf ein vollwertiges E5-Niveau, ohne dass Sie die gesamte Microsoft 365 E5 Enterprise-Suite lizenzieren müssen. Das Paket bündelt erweiterte Funktionen zur automatischen Datenklassifizierung, Vermeidung von Datenverlusten (Data Loss Prevention) sowie zur Erkennung von Insider-Risiken. So behalten Sie die volle Kontrolle über vertrauliche Informationen in Exchange Online, SharePoint, OneDrive, Microsoft Teams und Endgeräten. Für automatisierte Governance Nutzen Sie Machine Learning (Trainable Classifiers), um sensible Daten automatisch zu erkennen, zu kennzeichnen und zu schützen. Für Insider Risk Prevention Erkennen Sie ungewöhnliche Datenaktivitäten und potenzielle Datenabflüsse durch ausscheidende oder gefährdete Mitarbeiter frühzeitig. Für rechtssichere eDiscovery Durchsuchen und analysieren Sie unstrukturierte Daten zielgerichtet bei Rechtsstreitigkeiten oder Audit-Anfragen mit eDiscovery Premium. Welche Komponenten enthält Microsoft 365 E5 Compliance? Information Protection & Governance Automatische Vertraulichkeitsbezeichnungen (Sensitivity Labels), Data Loss Prevention (DLP) für Endpunkte und Aufbewahrungsbezeichnungen (Retention Labels). Insider Risk Management & Privacy Erkennung vertraulicher Datenbewegungen, Kommunikationsüberwachung (Communication Compliance) und Richtlinien für Informationsbarrieren. eDiscovery & Audit Premium Erweiterte Audit-Protokollierung mit 1-Jahr-Aufbewahrung, erweiterter Export, Redaktions-Werkzeuge und In-Place-Haltemechanismen. Zentrales Microsoft Purview Portal Compliance-Verantwortliche und Datenschutzbeauftragte verwalten alle Richtlinien zentral im Microsoft Purview Portal. Dort lassen sich Datenbestände (Data Estate) visualisieren, Risikobewertungen durchführen und Compliance-Scores überwachen. Durch vordefinierte Vorlagen für Verordnungen wie DSGVO, ISO 27001 oder HIPAA vereinfachen Sie Audit-Nachweise erheblich. Gezieltes Add-on im NCE-Modell Mit dem E5 Compliance Add-on rüsten Sie Ihre vorhandenen E3-Lizenzen bedarfsgerecht auf. Sie zahlen nur für die fortgeschrittenen Governance-Funktionen, die Ihre Organisation tatsächlich benötigt. Im New Commerce Experience (NCE) Modell wählen Sie zwischen flexibler monatlicher oder planbarer jährlicher Abrechnung. Microsoft 365 E5 Compliance: Leistungsübersicht Compliance-Bereich Enthaltene Technologien & Nutzen Information Protection Automatische Vertraulichkeitskennzeichnung und Dokumentenverschlüsselung ohne manuelles Zutun des Anwenders. Data Loss Prevention (DLP) Schutz vor Datenabfluss in Teams, SharePoint, OneDrive, Exchange sowie auf Windows- und macOS-Endgeräten. Insider Risk Management KI-gestützte Analyse potenzieller interner Bedrohungen unter vollständiger Wahrung der Mitarbeiter-Anonymität. Records Management Rechtssichere Archivierung, Deklaration von Datensätzen und automatisierte Lösch- und Aufbewahrungsfristen. eDiscovery Premium Erweiterte juristische Suche, Deduplizierung, OCR-Texterkennung in Bildern und Aufbereitung für Gerichtsverfahren. Audit Premium Erweiterte Protokollierung von Zugriffs- und Löschereignissen mit Standardaufbewahrung von bis zu einem Jahr. Berechtigung und Lizenzvoraussetzungen von Microsoft 365 E5 Compliance Qualifizierende Basislizenz Erfordert eine aktive Lizenz von Microsoft 365 E3 oder Office 365 E3 (inklusive Varianten ohne Microsoft Teams). Benutzerbasierte Zuweisung Jeder Anwender, dessen Daten durch E5-Compliance-Richtlinien verarbeitet werden, benötigt eine Add-on-Lizenz. Purview Integration Die Zuweisung schaltet die erweiterten Workflows direkt im zentralen Microsoft Pur...136,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
moedel Grundplakette Prüfung gemäß § nächste Prüfung, Folie, 40x80 mm, 10 Stück/Bogen* Praktische Prüfplakette für Sicherheit * Deutliche Kennzeichnung nächster Prüfzeitpunkt * Beständig und langlebig im Einsatz * Einfaches Anbringen auf glatten OberflächenDiese moedel Prüfplaketten sind essenziell für die Sicherheit und Einhaltung von Vorschriften. Die Plaketten sind speziell für die Prüfung gemäß § entwickelt und ermöglichen eine klare Kennzeichnung des nächsten Prüfungsdatums. Mit ihrer Größe von 40 x 80 mm passen sie perfekt auf verschiedene Oberflächen und bieten eine klare Sichtbarkeit. Die Plaketten von moedel sind aus einer hochwertigen Folie gefertigt, die Langlebigkeit und Beständigkeit garantiert. Sie erhalten 10 Stück pro Bogen, was eine effiziente Anwendung ermöglicht. Die einfache Handhabung und das problemlose Anbringen auf glatten Oberflächen machen sie zu einem unverzichtbaren Hilfsmittel für Unternehmen. Spezifikationen: * Nächste Prüfung kennzeichnen * Größe: 40 x 80 mm * Folie, 10 Stück/Bogen8,68 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Ähnliche Suchbegriffe für Abschreibung
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.